
Boş Evde Konut Sigortası: Sigortasız Kalmanın Riskleri
Boş Evde Konut Sigortası: İlk Netlik
- Tanım: Kullanılmayan bir konutu hırsızlık, su baskını ve yangına karşı koruyan konut sigortası uygulaması.
- Beyan: Sigorta şirketi evin boş olduğunu teklif aşamasında bilmek ister.
- DASK: Evin boş olması, zorunlu deprem sigortası şartını değiştirmez.
- Kapsam dışı: Bakımsızlık, doğal aşınma, kasıtlı zarar.
- Dikkat: Uzun süreli boşlukta hırsızlık teminatı ek şarta bağlanabilir.
Boş evde konut sigortası, içinde kimsenin yaşamadığı bir konutu hırsızlık, su baskını, yangın ve cam kırılması gibi risklere karşı standart konut sigortası kapsamında güvence altına alma uygulamasıdır. Ev boş kaldıkça hasarın fark edilme süresi uzar, bu da riski önemli ölçüde büyütür.
Bu durum eşya sigortasından farklıdır. Eşya sigortası evin içindeki taşınırları korurken, konut sigortası binanın kendisini ve üçüncü kişilere verilebilecek zararı kapsar; boş bir evde her iki ihtiyaç da genellikle aynı anda gündeme gelir.
Miras kalan bir ev, yazlık bir konut veya yurt dışında çalışan bir mülk sahibinin dairesi benzer bir soruyla karşılaşır: kimse yaşamıyorken bu evi kim ve nasıl koruyacak? Cevap, poliçenin boş konut bilgisini doğru ve zamanında yansıtmasından geçer.
2026’da sigorta şirketleri boş konut beyanını dijital teklif formlarına standart bir alan olarak eklemiş durumda; bu bilgiyi atlamak, teklif sürecini değil ama olası hasar sürecini zorlaştırabilir.
Boş ev kavramı yalnızca “kimse yaşamıyor” anlamına gelmez; poliçe açısından belirleyici olan, evin ne kadar süredir ve ne sıklıkla kontrol edildiğidir. Haftada bir uğranılan bir ev ile aylarca hiç açılmayan bir ev, aynı risk seviyesinde değerlendirilmez ve bu fark poliçenin şartlarına da yansır.
Bu yazı, boş evde konut sigortasının kapsamını, sigortasız kalmanın somut risklerini ve doğru poliçeyi yaptırma sürecini sırayla açıklar.
Bir evin boş kalma nedeni de risk değerlendirmesini etkiler. Planlı bir satış süreci ile beklenmedik bir miras süreci, aynı “boş ev” tanımına girse de farklı belirsizlik seviyeleri taşır; ilkinde süre öngörülebilirken ikincisinde değildir.
Sigorta şirketleri bu farkı teklif formunda ayrı sorularla yakalamaya çalışır. Evin ne zamandan beri boş olduğu, kimin sorumlu olduğu ve ne sıklıkla ziyaret edildiği, çoğu teklif formunda standart hale gelmiş sorulardır.
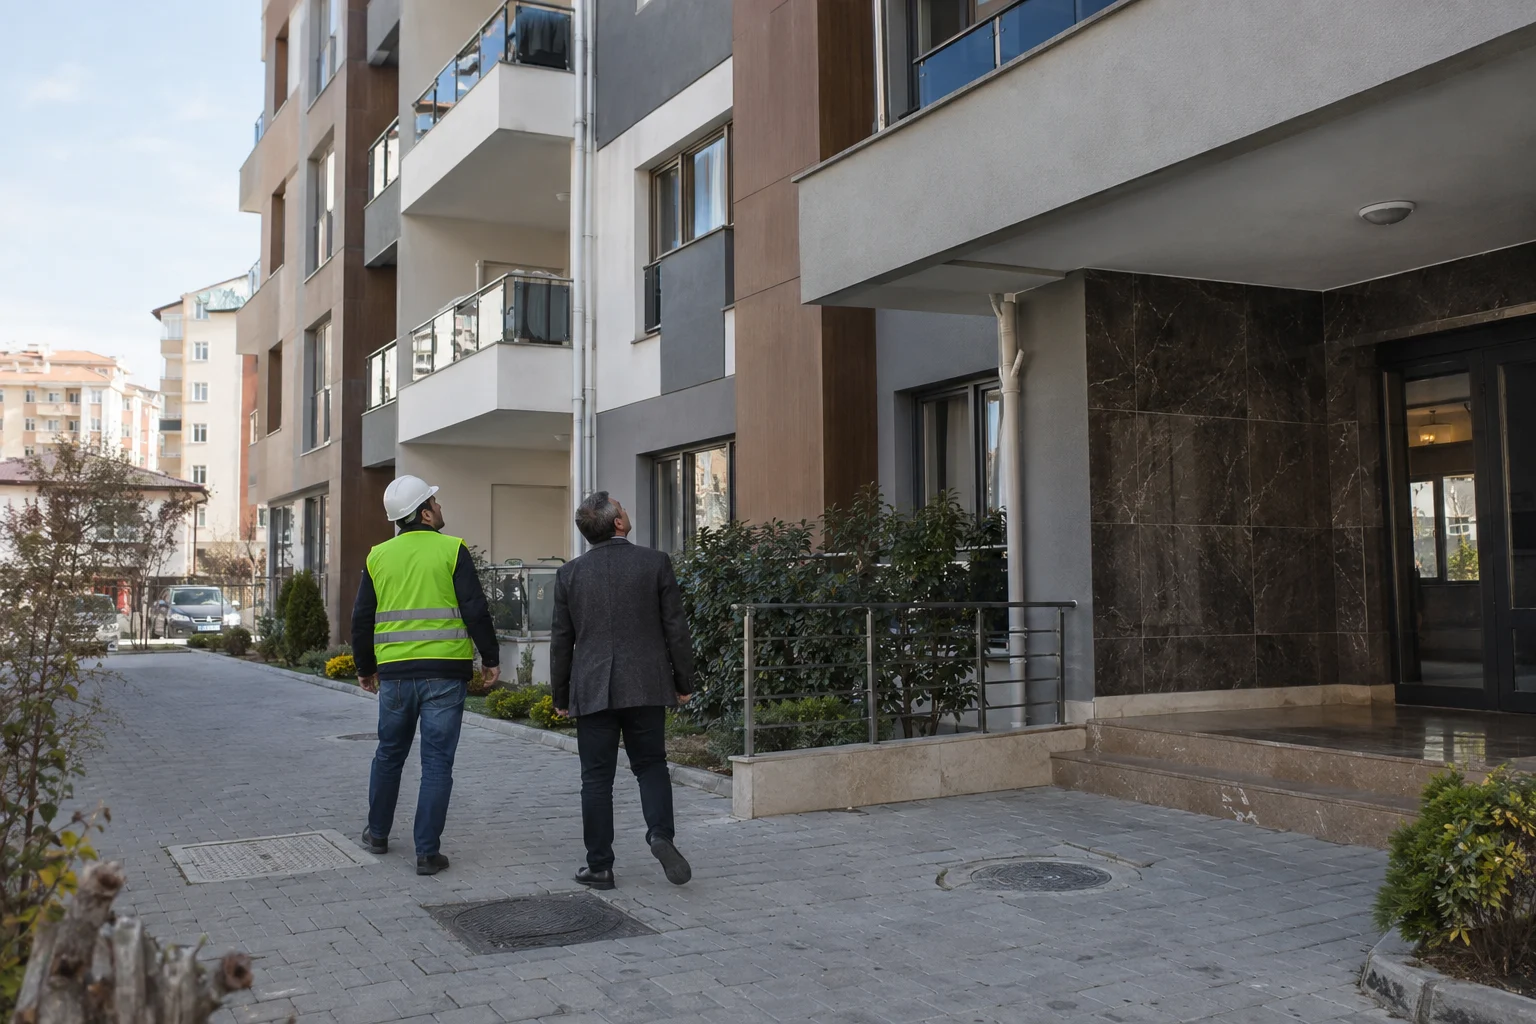
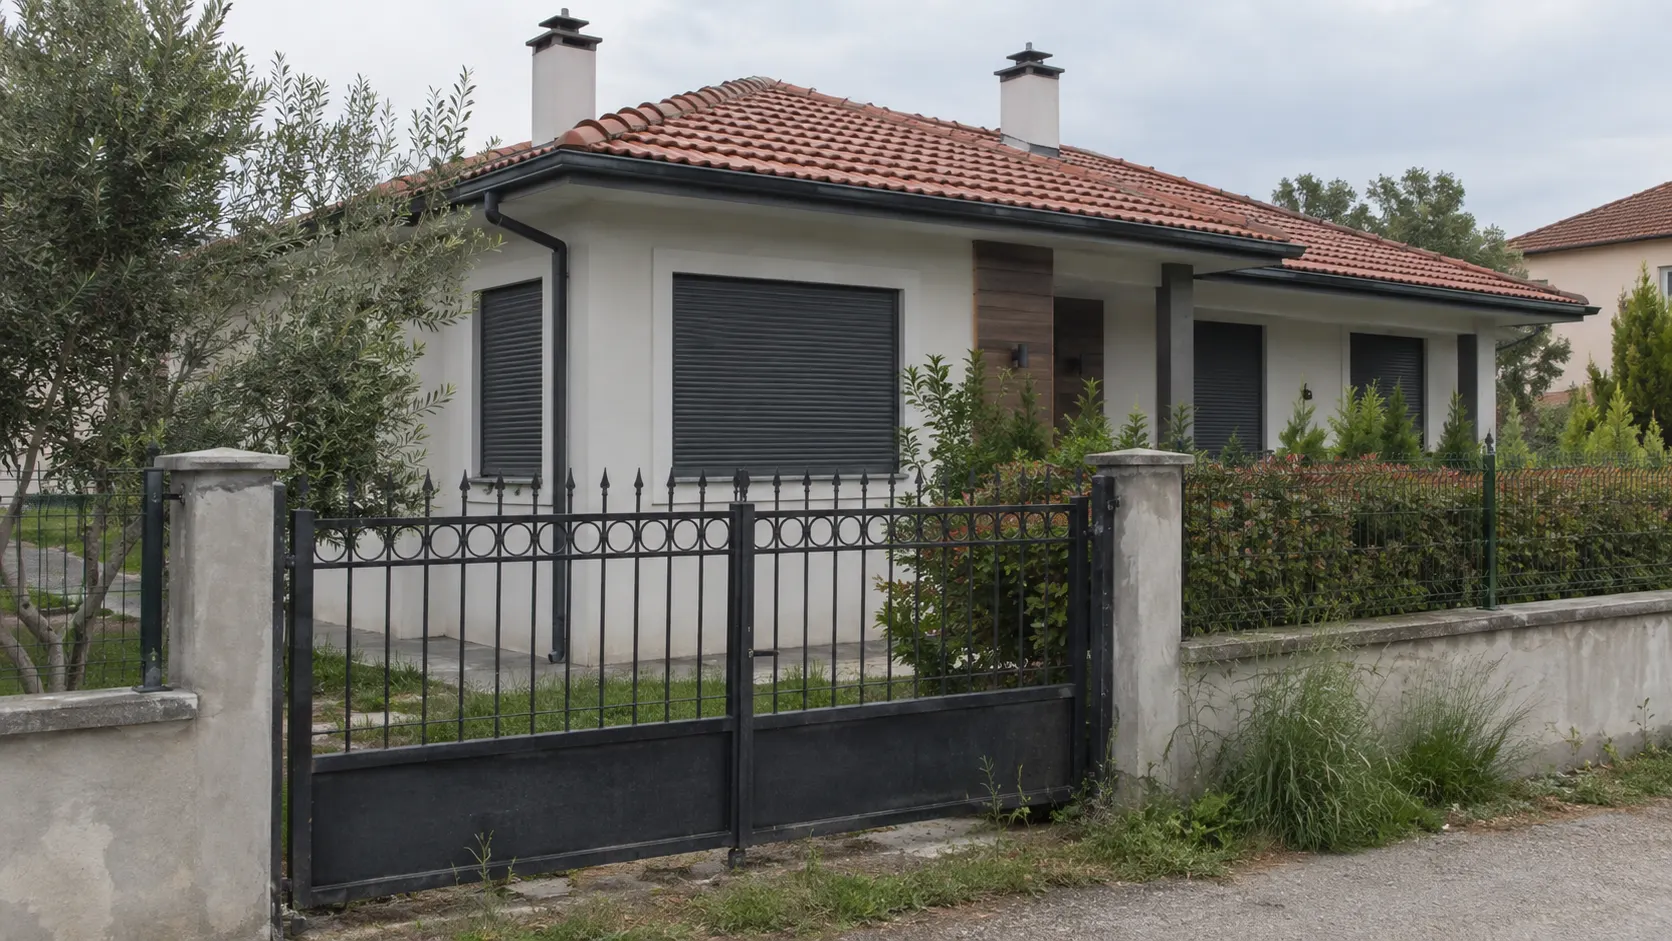
Bir apartman dairesi ile bağımsız bir müstakil ev de farklı risk profili taşır. Apartman dairesinde ortak alan güvenliği ek bir koruma katmanı sağlarken, müstakil bir evde bu katman yoktur; risk doğrudan mülk sahibinin aldığı önlemlere bağlı kalır.
Boş Evde Konut Sigortası Nedir?
Konut sigortası kapsamını genel hatlarıyla bilen bir okuyucu için boş ev senaryosu, aynı ürünün özel bir uygulamasıdır; ayrı bir sigorta türü değildir. Fark, sigorta şirketinin riski değerlendirme biçimindedir.
Boş bir evde hasar genellikle geç fark edilir. Bir su kaçağı dolu bir evde saatler içinde görülürken, boş bir evde günler hatta haftalar sürebilir; bu da hasar büyüklüğünü artırır.
Bina sigortası ile içerik sigortası ayrımı burada da geçerlidir. Boş bir evde eşya azsa içerik teminatı düşük tutulabilir, ancak bina teminatı aynı önemde kalır çünkü yapının kendisi risk altındadır.
Poliçe süresi boyunca evin durumu değişebilir; kiracı bulunur, satış tamamlanır veya aile bireyi geri taşınır. Bu değişiklik gerçekleştiğinde sigorta şirketine bilgi vermek, boş konut şartının gereksiz yere devam etmesini önler.
Muafiyet (sigortalının hasarın bir kısmını kendisinin karşılaması) ve zeyilname (poliçeye sonradan eklenen değişiklik) gibi terimler boş ev poliçelerinde daha sık gündeme gelir; boş konut beyanı genellikle bir zeyilname ile poliçeye işlenir.
Boş evde konut sigortası, tek seferlik bir işlem değil sürekli bir durumdur. Ev boş kaldığı sürece bu bilginin poliçede güncel tutulması gerekir; aksi halde poliçe teknik olarak yürürlükte kalsa da hasar anında ek soru işareti doğurur.
Boş Evde Konut Sigortası Kimler İçin Gereklidir?
- Miras kalan ev: Devir süreci tamamlanana kadar boş kalan evler risk taşımaya devam eder.
- Yazlık veya ikinci konut: Sezon dışı aylarda uzun süre boş kalan yazlıklar hırsızlık riskine daha açıktır.
- Yurt dışında yaşayan mülk sahibi: Ev düzenli kontrol edilemediği için hasarın geç fark edilme riski artar.
- Satılık veya kiralık bekleyen ev: Alıcı veya kiracı bulunana kadar geçen süre boyunca ev boş kalabilir.
- Askerlik veya uzun süreli görevlendirme: Zorunlu bir sebeple evden ayrılan kişiler için de aynı risk penceresi açılır.
- Boşanma veya taşınma süreci: Eşyaların taşınması tamamlanana kadar ev bir süre boş kalabilir; bu geçiş dönemi genellikle göz ardı edilir.
Boş Evde Teminatlar Neleri Kapsar?
Konut sigortası, dolu ve boş evlerde benzer bir teminat çerçevesi sunar; fark, bazı teminatların uygulanma şartında ortaya çıkar. Poliçe özel şartları bu ayrımı netleştirir.
DASK ve konut sigortası arasındaki ilişkiyi bilmek burada önemlidir; DASK yapısal deprem hasarını karşılarken, konut sigortası hırsızlık ve su baskını gibi ek riskleri üstlenir. İki ürün birbirinin yerine geçmez. Genel bir referans için Panacea Sigorta kurumsal sayfası ürün portföyünü özetler.
Teminat limitleri de boş evlerde ayrı bir dikkat gerektirir. Bir ev uzun süre boş kalacaksa, hırsızlık teminatının limiti evin güncel değerine göre yeniden gözden geçirilmelidir; eski bir limit güncel onarım maliyetini karşılamayabilir.
Su tesisatı ve elektrik tesisatının durumu, teklif öncesi sorulan pratik sorulardır. Ana su vanasının kapalı tutulması, boş bir evde su baskını riskini azaltan basit ama etkili bir önlemdir.
Teklif formunda evin ısıtma durumu da bazen sorulur; kışın soğuğa maruz kalan boş bir evde donan bir boru, sıcak bir evdekine göre daha yüksek hasar riski taşır. Bu tür ayrıntılar, poliçenin fiyatından çok kapsamını etkiler.
Bir ev birden fazla teminatı aynı anda gerektirebilir. Örneğin uzun süre boş kalan bir müstakil evde hem hırsızlık hem su baskını riski aynı anda yüksek olabilir; bu durumda teminatların limitleri ayrı ayrı değil, birlikte değerlendirilmelidir.
| Çoğunlukla Kapsanan | Genellikle Kapsam Dışı |
|---|---|
| Hırsızlık ve zorla girme sonucu maddi zarar | Boş konut beyanı yapılmadan oluşan uyuşmazlıklar |
| Su baskını ve boru patlaması | Uzun süreli nem ve rutubetten doğan aşınma |
| Yangın ve infilak | Bakımsızlıktan kaynaklanan yapısal bozulma |
| Cam kırılması | Yetkisiz kişilerin uzun süreli kullanımı |
| Üçüncü kişilere verilen zarar (komşu dairesine su baskını gibi) | Deprem (ayrı DASK poliçesi gerekir) |
Kapsam detayları poliçe özel şartlarına göre değişir.
| Teminat | Açıklama | Dikkat Edilecek Nokta |
|---|---|---|
| Hırsızlık | Zorla giriş sonucu çalınan eşya ve verilen zararı kapsar | Uzun boşlukta ek bildirim şartı aranabilir |
| Su Baskını | Boru patlaması veya sızıntı kaynaklı hasarı kapsar | Geç fark edilirse hasar büyüklüğü artar |
| Cam Kırılması | Kırılan pencere ve kapı camlarını kapsar | Bazı poliçelerde ayrı limit uygulanır |
| Üçüncü Şahıs Mali Sorumluluk | Evden kaynaklanan zararın komşuya veya üçüncü kişiye yansımasını kapsar | Boş evde bu risk genellikle su baskını üzerinden gerçekleşir |
| Yangın | Elektrik arızası veya dış etken kaynaklı yangını kapsar | Elektrik ana şalterinin durumu poliçe öncesi kontrol edilmelidir |
Boş Evde Konut Sigortası Olmadan Hangi Riskler Doğar?
Hırsızlık ve Kötü Niyetli Müdahale Riski
Boş bir ev, düzenli girişi olan bir eve göre hırsızlık için daha az riskli görünür; ışık yanmaz, hareket olmaz, komşu dikkati azalır. Sigortasız bir boş evde bu olay, tazminatsız bir kayba dönüşür.
Kötü niyetli müdahale yalnızca hırsızlıkla sınırlı değildir; camın kırılması veya kapının zorlanması da maddi hasar doğurur. Poliçe bu hasarları da ayrı teminat kalemleri altında karşılar.
Su Baskını ve Boru Patlaması Riski
Boş bir evde bir boru patlaması günlerce fark edilmeyebilir. Bu süre uzadıkça hasar yalnızca ıslanan alanla sınırlı kalmaz; zemin, duvar ve elektrik tesisatı da etkilenebilir.
Sigortasız bir evde bu tür bir hasar, onarım maliyetinin tamamının mülk sahibi üzerinde kalması anlamına gelir. Su baskını teminatı olan bir poliçe bu maliyeti önemli ölçüde azaltır.
Üçüncü Kişilere Verilen Zarar Riski
Boş bir daireden sızan su, alt kattaki komşuya zarar verebilir. Bu durumda üçüncü şahıs mali sorumluluk teminatı devreye girer ve komşunun zararını, mülk sahibinin kendi kaynağından karşılamasını önler.
Sigortasız bir mülk sahibi için bu senaryo, yalnızca kendi evinin değil başkasının da zararını üstlenmesi anlamına gelir; hukuki süreç de ayrıca zaman ve maliyet doğurur.
Fark Edilme Gecikmesinin Katlanan Etkisi
Dolu bir evde küçük bir sorun genellikle aynı gün fark edilir ve büyümeden çözülür. Boş bir evde ise aynı sorun, kontrol yapılana kadar sessizce büyür; bu nedenle “küçük hasar” kavramı boş evler için daha az geçerlidir.
Bu gecikme etkisi, sigortasız kalmanın maliyetini yalnızca olayın kendisiyle değil, geçen süreyle de artırır. Erken tespit imkânı yoksa, güvence bu boşluğu dolduran tek unsur olur.
Komşulardan veya bir emlak yönetim firmasından düzenli kontrol talep etmek, bu gecikmeyi bir miktar azaltabilir. Ancak bu tür bir düzenleme, sigorta güvencesinin yerine geçmez; yalnızca hasarın daha erken fark edilmesine yardımcı olur.
Kimler İçin Bu Risk Daha Yüksektir?
Her boş ev aynı risk seviyesini taşımaz; konum, süre ve kontrol sıklığı bu seviyeyi belirler. Aşağıdaki profiller, kendi durumunu netleştirmeye yardımcı olur.
Miras Süreci Devam Eden Mülk Sahibi
Ankara’da miras kalan bir dairenin devri tamamlanana kadar geçen süre, çoğu zaman aylarca uzar. Bu süre boyunca ev kimsenin adına net biçimde sigortalanmamış olabilir; devir beklerken bile teklif almak bu boşluğu kapatır ve mirasçıları riske karşı korur.
Yurt Dışında Çalışan Mülk Sahibi
Evini kontrol edemeyen bir mülk sahibi için hasarın geç fark edilmesi en büyük risktir. Düzenli kontrol yapan bir yakın veya komşu olsa bile, sigorta güvencesi bu kontrolün yerini tutmaz. Uzaktan yönetilen bir mülk için poliçe belgelerine dijital erişim de günlük hayatta pratik bir gereklilik haline gelir.
Sezonluk Kullanılan Yazlık Ev Sahibi
Yazlık bir evin sezon dışı aylarda boş kalması olağan bir durumdur, ancak bu süre aynı zamanda en yüksek risk penceresidir. Sezon başlamadan önce poliçenin güncel olup olmadığını kontrol etmek faydalıdır. Site içinde yer alan bir yazlıkta ortak güvenlik olsa da, bu güvenlik bireysel poliçenin yerini tutmaz.
Satış Veya Kiralama Sürecindeki Mülk Sahibi
Bir ev satışa veya kiraya çıkarıldığında, alıcı ya da kiracı bulunana kadar geçen süre belirsizdir. Bu belirsizlik uzadıkça, evin boş kalma süresi de öngörülenden daha fazla uzayabilir. Bu profilde emlak danışmanının ev gösterimleri sırasında ek bir kontrol sağlaması da riski bir miktar azaltır.
Hangi profile daha yakın olduğunuzdan emin değilseniz, evin mevcut durumunu Panacea Sigorta ile paylaşarak uygun teminat kombinasyonunu birlikte netleştirebilirsiniz.
Boş Evde Kapsam Dışı Kalan Durumlar
Boş evlerin istisna listesi, dolu evlere göre biraz daha geniştir; bu farkın nedeni, hasarın geç fark edilme olasılığıdır.
- Kasıtlı zarar: Sigortalının veya yakınının bilerek verdiği zarar teminat kapsamında değildir.
- Bakımsızlık: Uzun süre kontrol edilmeyen bir evde doğal aşınmadan doğan hasar genellikle istisnadır.
- Nem ve rutubet: Ani bir olaydan değil, zamanla biriken nemden kaynaklanan hasar çoğu poliçede kapsam dışıdır.
- Yetkisiz kullanım: Ev, sahibinin bilgisi dışında uzun süre başkası tarafından kullanılıyorsa bu durum ayrı değerlendirilir.
- Deprem: Yapısal deprem hasarı konut sigortası değil, ayrı bir DASK poliçesi gerektirir.
- Savaş ve terör: Bu tür zararlar özel şart olmadan istisna kabul edilir.
İstisna listesi poliçeden poliçeye farklılaşabilir; bir sigorta şirketinde istisna sayılan durum diğerinde ek şartla teminata dahil edilebilir. Teklif aşamasında bu ayrıntıyı sormak, hasar anındaki belirsizliği azaltır.
İstisnaların şeffaf olması, hasar anında sürprizi önler. Bir sigorta şirketi teklif aşamasında istisnaları açıkça belirtmiyorsa, bu durum poliçeyi kabul etmeden önce ek bir sorgulama yapılması için yeterli bir nedendir.
Boş Eviniz İçin Poliçe Nasıl Yaptırılır?
Boş bir ev için poliçe yaptırmak, dolu bir ev için yapılan süreçten çok farklı değildir; tek fark, boş konut bilgisinin baştan netleştirilmesidir.
Aşağıdaki adımlar, teklif almadan hasar bildirimine kadar geçen süreci sırayla özetler. Sıra, evin durumunu belgelemekle başlar ve hasar sonrası ekspertiz takibiyle biter.
- Evin güncel durumunu belgelemek. Kısa bir fotoğraf kaydı, hasar anında karşılaştırma yapmayı kolaylaştırır ve ekspertiz sürecini hızlandırır. Değerli eşya varsa bunların ayrıca listelenmesi ileride faydalı olur.
- Boş konut bilgisini netleştirmek. Ne kadar süredir boş olduğu ve ne sıklıkla kontrol edildiği, teklif fiyatını değil şart maddelerini belirler.
- Teklif almak. Birden fazla sigorta şirketinden teminat ve şart karşılaştırması yapmak farkları ortaya çıkarır. Aynı teminat adı, şirketten şirkete oldukça farklı bir uygulama şartı taşıyabilir.
- Teminatları karşılaştırmak. Hırsızlık ve su baskını teminatlarının boş ev için taşıdığı özel şartlar dikkatle okunmalıdır.
- Poliçeyi onaylamak. Özel şartlar bölümü imzalamadan önce yeniden gözden geçirilmelidir; sözlü bilgi yerine yazılı metne güvenilmelidir.
- Ödemeyi tamamlamak. Poliçe belgesi ve yürürlük tarihi, ileride ihtiyaç duyulabilecek bir kayıttır.
- Hasar durumunda bildirim yapmak. Bir hasar fark edildiğinde sigorta şirketi veya broker en kısa sürede bilgilendirilmelidir; gecikme, dosyanın değerlendirilme sürecini gereksiz yere zorlaştırabilir.
- Ekspertiz sürecini takip etmek. Boş evlerde ekspertiz süreci, evin kontrol sıklığına dair soruları da içerebilir.
Ekspertiz aşamasında evin ne zamandan beri boş olduğuna dair kanıt istenebilir; komşu beyanı, fatura kayıtları veya güvenlik kamerası görüntüleri bu noktada yardımcı olabilir. Bu belgeleri önceden düşünmek, süreç beklenenden uzadığında zaman kazandırır.
Belgelerin düzenli bir arşivde tutulması, yalnızca hasar anında değil poliçe yenileme döneminde de işi kolaylaştırır. Dijital bir kopya, kağıt belgenin kaybolma riskine karşı ek bir güvence sağlar.
En sık yapılan hata, boş konut bilgisini teklif sırasında paylaşmamaktır; bu bilgi eksik kaldığında hasar anında ek inceleme süreci gündeme gelebilir. İkinci sık hata, evin durumu değiştiğinde (kiracı bulunduğunda veya satış tamamlandığında) poliçeyi güncellememektir.
Yenileme döneminde bu sekiz adımı yeniden gözden geçirmek, evin bir önceki yıla göre hâlâ boş olup olmadığını da netleştirir. Durum değiştiyse teminat kombinasyonu da buna göre yeniden ayarlanmalı, gerekirse yeni bir teklif alınmalıdır.
Bağımsız bir brokerden destek almak, bu sekiz adımı tek başına yürütmek zorunda kalmadan sonuca ulaşmayı hızlandırır. Panacea Sigorta, evin durumunu birden fazla sigorta şirketinin teklifiyle eşleştirerek karşılaştırmayı sizin adınıza yürütür.
Süreç, evin türüne göre küçük farklılıklar taşısa da temel akış benzer kalır. Bir yazlıkta edinilen kontrol alışkanlığı, miras kalan bir dairede de aynı sırayla ve aynı güvenle uygulanabilir.
Sıkça Sorulan Sorular
Boş duran ev nasıl sigortalanır?
Boş duran ev, standart konut sigortası başvurusu sırasında boş konut bilgisi belirtilerek sigortalanır. Sigorta şirketi bu bilgiyi poliçeye zeyilname olarak işler. Teminat kapsamı, dolu evle büyük ölçüde aynı kalır.
Boş evde konut sigortası neden dolu evden farklı değerlendirilir?
Boş bir evde hasarın fark edilme süresi uzadığı için risk değerlendirmesi farklılaşır. Sigorta şirketi bu nedenle bazı teminatlarda ek şart veya bildirim isteyebilir. Teminatın kendisi değil, uygulanma koşulu değişir.
Bir ev ne zaman “boş konut” sayılır?
Bir evin boş konut sayılması, poliçeden poliçeye değişen bir süre eşiğine bağlıdır. Bu eşik genellikle poliçe özel şartlarında belirtilir. Emin olunmayan durumlarda sigorta şirketine doğrudan sorulması önerilir.
Boş evi kimler sigortalatmak zorunda değildir ama önerilir?
Konut sigortası ihtiyaridir; kimse yasal olarak zorunlu değildir. Ancak miras süreci devam eden, yurt dışında yaşayan veya yazlık sahibi olan mülk sahipleri için önerilir. DASK ise bu durumdan bağımsız olarak zorunlu kalır.
Boş evde hırsızlık olursa tazminat alınır mı?
Hırsızlık teminatı olan bir poliçede tazminat alınabilir, ancak boş konut bilgisinin doğru beyan edilmiş olması beklenir. Eksik veya hatalı beyan, hasar değerlendirmesini uzatabilir. Poliçe özel şartları bu süreci netleştirir.
Miras kalan boş ev nasıl sigortalanır?
Miras kalan bir ev, tapu devri tamamlandıktan sonra yeni malik adına sigortalanabilir. Devir süreci uzarsa bu süre boyunca teklif almak yine mümkündür. Sürecin uzunluğu, sigortalama ihtiyacını ortadan kaldırmaz.
Yazlık ev sezon dışında sigortasız kalabilir mi?
Yazlık bir ev sezon dışında sigortasız bırakılabilir, ancak bu dönem en yüksek risk penceresidir. Poliçenin yıl boyunca sürekli olması, sezon başında yeniden başvuru yapma gerekliliğini de ortadan kaldırır. Süreklilik burada avantaj sağlar.
Boş evde su baskını teminatı geçerli mi?
Su baskını teminatı boş evlerde de geçerlidir; ancak hasarın geç fark edilmesi onarım maliyetini artırabilir. Düzenli kontrol, bu teminatın etkin çalışmasını destekleyen bir alışkanlıktır. Poliçe kapsamı, kontrol sıklığından bağımsız olarak yürürlükte kalır.
Boş konut beyanı yapılmazsa ne olur?
Boş konut beyanı yapılmazsa, hasar anında sigorta şirketi ek bir inceleme başlatabilir. Bu durum tazminatın otomatik olarak reddi anlamına gelmez, ancak süreci uzatabilir. Beyanı baştan netleştirmek bu riski azaltır.
Boş ev poliçesinde teminat limitleri nasıl belirlenir?
Teminat limitleri, evin güncel yapı değeri ve içindeki eşyanın durumuna göre belirlenir. Boş bir evde eşya azsa içerik limiti düşük tutulabilir, ancak bina limiti güncel maliyeti yansıtmalıdır. Eski bir limit, güncel onarım maliyetini karşılamayabilir.
Boş ev poliçesinde hasar ekspertizi hangi belgeleri ister?
Ekspertiz sürecinde evin ne zamandan beri boş olduğunu gösteren komşu beyanı, fatura kaydı veya kamera görüntüsü istenebilir. Bu belgeler önceden hazırlandığında süreç daha hızlı ilerler. Talep edilen belgeler sigorta şirketine göre değişebilir ve önceden sorulması önerilir.
Boş ev sigortasız kalırsa hangi maliyetler cepten ödenir?
Sigortasız bir evde hırsızlık, su baskını veya yangın gibi bir hasar oluşursa onarım maliyetinin tamamı mülk sahibine kalır. Üçüncü kişiye verilen zarar da bu duruma dahildir. Konut sigortası bu maliyetleri poliçe limitine kadar üstlenir.
Panacea ile sigorta yaptırmanın avantajı nedir?
Panacea Sigorta, birden fazla sigorta şirketinin boş ev şartlarını karşılaştırarak size uygun teminat kombinasyonunu birlikte belirler. Hasar sürecinde de danışmanlık desteği sunarak dosya takibini kolaylaştırır. Bu destek, bağımsız broker kimliğinden gelir.
Bu makalede yer alan bilgiler genel bilgilendirme amacıyla hazırlanmış olup hukuki veya mali tavsiye niteliği taşımamaktadır. Boş konut beyanı ve teminat şartları poliçe özel şartlarına ve SEDDK düzenlemelerine göre değişiklik gösterebilir. Güncel ve konutunuza özel bilgi için Panacea Sigorta’ya başvurmanız önerilir. İçerik, yayın tarihi itibarıyla geçerli mevzuat dikkate alınarak hazırlanmıştır.