Hasar İhbarı Nasıl Yapılır? Süre, Belgeler ve İlk Adımlar
Hasar ihbarı: İlk Netlik
- Adres: İlk bakılacak yer, poliçede bildirimin yapılacağı merkez, temsilcilik veya acente kaydıdır.
- Süre: İşlemeye başlayan tarih ve gün sayısı, poliçenin dayandığı genel şartta aranır.
- Belge: Tahmini zarar yazısı ile poliçe ekindeki belge listesi, ilk duyurudan sonra tamamlanır.
- Yer: Hasarlı yer, zorunlu bir müdahale dışında, inceleme yapılana kadar olduğu gibi bırakılır.
- İkinci kayıt: Sorumluluk poliçesinde olay bildirimi ile kişiye yöneltilen istem ayrı ayrı okunur.
Hasar ihbarı nasıl yapılır sorusu, bir zararın öğrenildiği anda sigortacıya hangi kayıtla ulaşıldığını sorar. İhbar, rizikonun gerçekleştiğinin bildirilmesiyle başlar. Tazminatın ödenip ödenmeyeceği bu ilk kayıtta değil, sonraki incelemede okunur.
İhbar, kusur oranına itiraz etmek değildir ve eksper görevlendirmesinin kendisi de değildir. İtiraz, bildirilen bir sonuca karşı yapılır. Eksper ise ihbarın ardından hasar yerine bakar. İlk iş, bu iki işlemden önce poliçedeki bildirim adresini bulmaktır.
Süre her poliçede aynı cümleyle yazılmaz. Mal sigortasında genel çerçeve Türk Ticaret Kanunu’ndadır. Gün sayısı ise yangın, hırsızlık, trafik veya deprem poliçesinin dayandığı genel şartta ayrıca durur. Poliçedeki süre ile kanundaki sonuç bu yüzden aynı cümlede aranmaz. Öğrenme tarihi, sigortalının olayı fiilen fark ettiği gündür ve sürenin başlangıcı olarak bu tarihten okunur.
Bildirimi sigorta ettiren ya da sigortalı yapar. Grup sözleşmesinde sertifikada adı yazan kişi, bireysel poliçede ise poliçede sigortalı görünen kişi bu kaydın sahibidir. Başkasının poliçesine yapılan bir duyuru, adı poliçede geçmeyen kişinin ihbarı sayılmaz.
Eksik evrak, ilk duyuruyu bekletmenin gerekçesi değildir. Olayın tarihi, yeri ve poliçe numarası ilk kayıt için yeterince belirli bir başlangıçtır. Fotoğraf, tutanak ve yazılı zarar tahmini bu kaydın arkasına eklenir.
Hasar İhbarı Nasıl Yapılır?
Türk Ticaret Kanunu, riziko öğrenilince durumu gecikmeksizin sigortacıya bildirmeyi ister. İndirim kendiliğinden doğmaz. Gecikmenin ödenecek tutarı artırmış olması ve bu artışın kusurun ağırlığıyla okunması gerekir. Sigortacının olayı ihbardan önce fiilen öğrenmiş olması, indirimin dayanağını ortadan kaldırır.
Bildirim, poliçede gösterilen merkeze, sözleşmede yazılı temsilciliğe veya poliçeye aracılık eden acenteye yapılır. Zorunlu trafik sigortasında bu duyuru noter aracılığıyla, taahhütlü mektupla ya da imza karşılığı elden verilen yazıyla da kurulabilir. Telefonla açılan kayıt, yazılı bildirimin yerine kendiliğinden geçmez. Yazılı metin, tarihin ispatını taşır.
İhbarda olayın tarihi, yeri ve poliçe numarası bulunur. Zararın tutarı bu ilk metinde kesinleşmek zorunda değildir. Kesin tutar, inceleme ve belgeler tamamlandıktan sonra dosyada okunur. İlk metnin işi, olayın sigortacının bilgisine hangi gün girdiğini göstermektir.
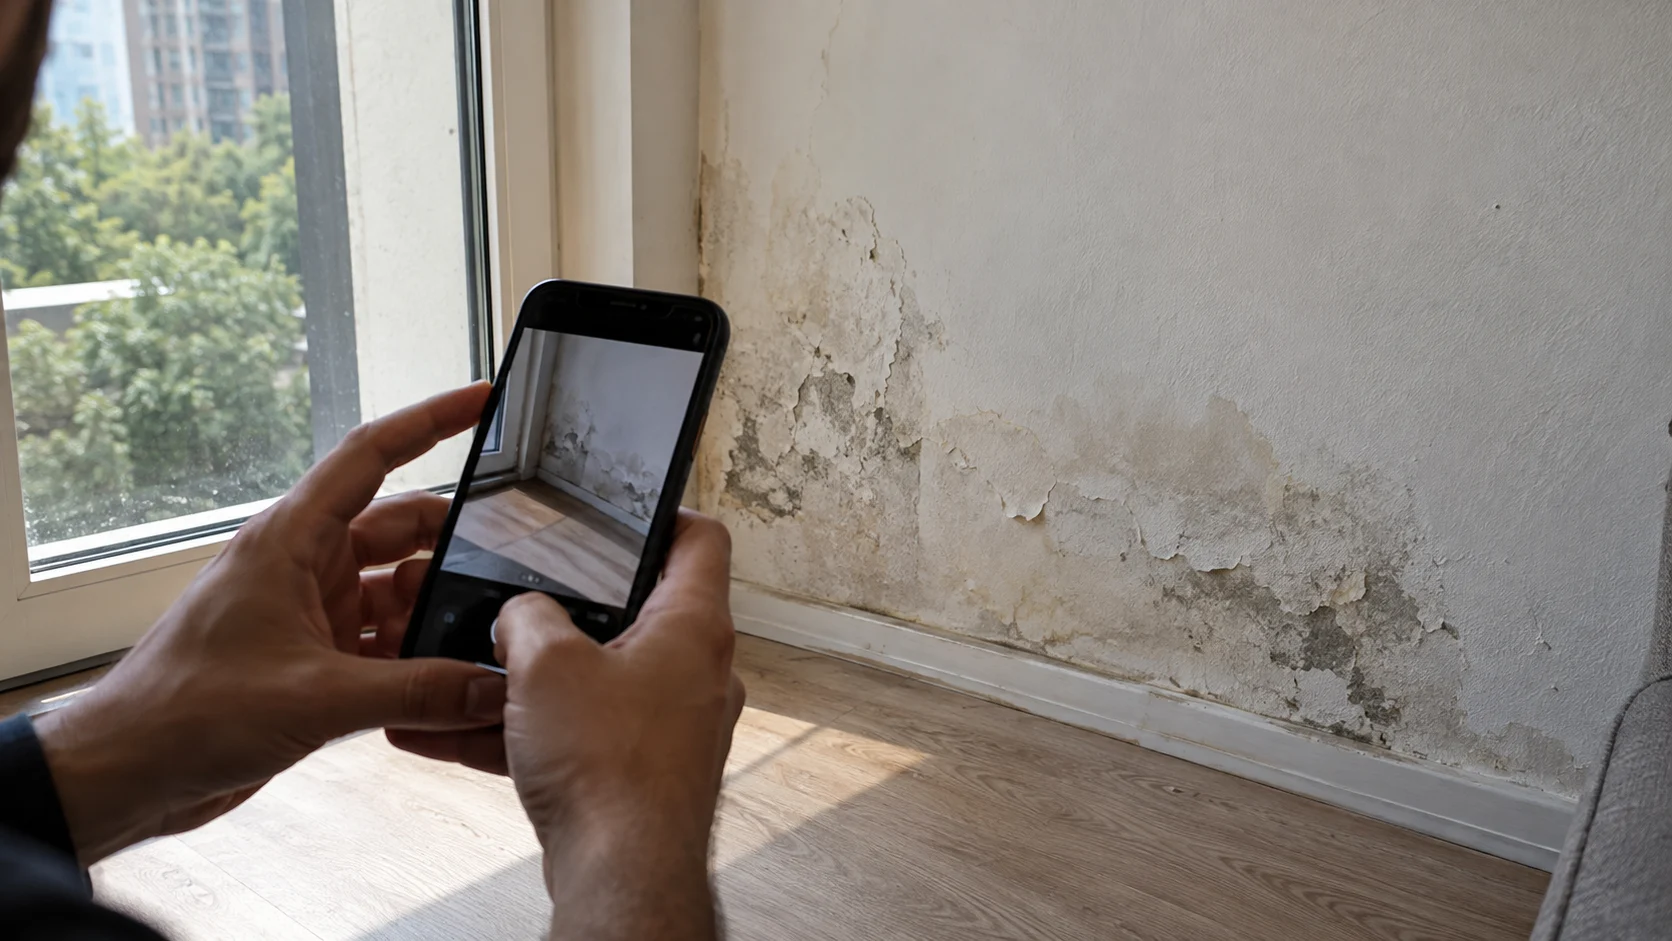
Koruma önlemi ihbardan ayrı bir yükümlülüktür. Su, yangın veya dağılma sürerken zararın büyümesini önlemek için yapılan müdahale, yeri incelemeden gizleme sayılmaz. Müdahalenin ne olduğu ve ne zaman yapıldığı kısa bir notla saklanır. Böylece acil iş ile sonradan yapılan değişiklik birbirinden ayrılır. Poliçe numarası, hasar gören menfaatle aynı belgede durmuyorsa bildirim yanlış dosyaya gidebilir. Konut poliçesinin numarası, trafik poliçesinin bildiriminde kullanılamaz.
İhbarda Hangi Bilgi ve Belge İstenir?
İlk kayıtta aranan bilgi ile sonradan tamamlanan belge aynı liste değildir. Genel şartlar, rizikonun öğrenildiğini ve olayın yerini bildirmeyi öne alır. Zarar miktarının delilleri, sigortacının istemiyle ve makul bir süre içinde eklenir. Hasar ihbarı nasıl yapılır sorusundaki süre de bu ayrımın ardından, poliçenin türüne göre okunur.
Sürenin kaçı geçtiği poliçenin türüne göre değişir. Yangın, hırsızlık, zorunlu trafik ve zorunlu deprem sigortasında başlangıç anı ile gün sayısı genel şartta ayrı yazılır. Kendi aracın zararı, trafik sorumluluk bildiriminin konusu değildir. Bu ayrım trafik sigortası ile kasko arasındaki fark okunurken ihbarın hangi poliçeye gideceğini de gösterir.
| Poliçe | Süre ne zaman işlemeye başlar | Genel şarttaki süre |
|---|---|---|
| Yangın sigortası | Rizikonun öğrenildiği tarih | En geç beş iş günü |
| Hırsızlık sigortası | Rizikonun öğrenildiği tarih | En geç beş iş günü |
| Zorunlu trafik sigortası | Olayın öğrenildiği an; kişiye yöneltilen istem ayrıdır | Olay için on gün; istem için derhal |
| Zorunlu deprem sigortası | Rizikonun öğrenildiği tarih | En geç on beş iş günü |
Hırsızlıkta sigortacıya yapılan bildirimin yanında, olayın yetkili makama da duyurulması genel şartta durur. Çalınanlar arasında kıymetli evrak varsa, evrakın dolaşımını önlemek için ilgili yere ayrıca başvurulur. Bu ikinci duyuru, sigortacıya verilen sürenin yerine geçmez.
Yangın ve hırsızlık genel şartları, zararın tahmini miktarını belirten yazılı bir bildirimi makul bir süre içinde ister. Fotoğraf, fatura, tutanak ve onarım teklifi bu yazının ekidir. Liste poliçe özel şartında daralabilir. Daralan liste, genel şarttaki bildirim süresini kendiliğinden uzatmaz.
Sigortacı, inceleme için hasar yerine girmeyi ve belgeler üzerinde çalışmayı isteyebilir. İzin, belgelerin fotokopisini vermekten ayrı bir yükümlülüktür. Yer gösterilmezse veya belge gecikirse ve bu yüzden ödenecek tutar artarsa, kusurun ağırlığı tazminatta indirime yol açabilir.
Sorumluluk Sigortasında İkinci Bildirim Ne İşe Yarar?
Sorumluluk poliçesinde sigortacıya ulaşması gereken iki ayrı kayıt vardır. Biri, sorumluluğu doğurabilecek olayın kendisidir. Diğeri, zarar görenin ya da bir makamın sigortalıya yönelttiği istemdir. İstem; ihbarname, davetiye veya dava dilekçesi gibi bir belgeyle gelir.
Zorunlu Mali Sorumluluk Sigortası Genel Şartları, kişiye yöneltilen istemin derhal bildirilmesini ve bu belgenin sigortacıya verilmesini ister. Olay için açılan ilk kayıt, sonradan gelen davetiyenin yerine geçmez. Davetiye hangi gün tebliğ edildiyse, o tarih ikinci kaydın başlangıcıdır.
Aynı genel şart, sigortalının sigortacının yazılı izni olmadan tazminat talebini kabul edemeyeceğini ve zarar görene ödeme yapamayacağını yazar. Karşı tarafla tek başına yapılan bir anlaşma, dosyadaki kabul değildir. Yazılı izin, hangi tutarın üstlenildiğini gösterdiği için saklanır.
Sigortacı, zarar görenle doğrudan da görüşebilir. Bu görüşme, sigortalının elindeki belgeyi iletme yükünü kaldırmaz. Tebliğ tarihi, tebligatın üzerindeki tarihten okunur. Belgenin fotokopisi dosyada durursa, ikinci bildirimin hangi gün yapıldığı sonradan tartışılmaz.
Hangi Durumda Süre Ayrıca Okunur?
Sürenin ayrıca okunması, olayın adından çok poliçenin türünden ve evrakın kime tebliğ edildiğinden çıkar.
Konut poliçesinde su, yangın veya hırsızlık aynı ihbar cümlesine girmez. Her biri, poliçede teminat olarak yazılıysa ve genel şartındaki süreye bağlıysa bildirilir. Eşya ile binanın ayrı poliçelerde olması, tek duyurunun ikisini birden kapsadığı anlamına gelmez.
Trafikte olay bildirimi, karşı tarafa yöneltilen istemden önce de yapılır. Kendi aracın onarımı için açılan kayıt, üçüncü kişinin zararını taşıyan poliçenin ihbarı değildir. Hangi poliçe numarasının hangi zarara yazıldığı, ilk metinde ayrılır.
Eskişehir’de mutfak dolabının altından su aktığını gören bir konut sigortalısı, önce konut poliçesindeki bildirim adresine bakar. Su, üst kattaki bağımsız bölümden geliyorsa üst kattaki sorumluluk poliçesi ayrı bir numaradır. İki numara aynı yazıda karışırsa, her dosyanın süresi kendi öğrenme tarihinden okunamaz.
Poliçenizdeki bildirim adresini ve süreyi yan yana koyduğunuzda, hangi yazının hangi güne işlediği görünür. Bu iki kayıt, ihbardan önceki değerlendirmeyi netleştirir.
Kapsam ve Sınırlar
Sınırlar, ihbarın gereksiz olduğunu değil, hangi kaydın hangi sonucu doğurmayacağını gösterir.
- İhbar süresi zamanaşımı değildir. Sigorta sözleşmesinden doğan istemler, alacağın muaccel olduğu tarihten başlayarak iki yılda zamanaşımına uğrar. Tazminata ve sigorta bedeline ilişkin istemler her hâlde rizikonun gerçekleştiğinden itibaren altı yılda, sorumluluk sigortasında zarar görenin sigortacıya yönelttiği istem ise on yılda zamanaşımına uğrar. Bildirim için yazılan gün sayısı bu sürelerin yerine geçmez.
- Hasarlı yer zorunlu hâl dışında değiştirilmez. Yangın ve hırsızlık genel şartları, zorunlu bir müdahale dışında hasar konusu yerde veya eşyada değişiklik yapılmamasını ister. Yerleştirme, incelemeden önce yapılırsa olayın izi kaybolur. Acil müdahale yapıldıysa neyin neden yerinden alındığı not edilir.
- Makul koruma gideri ayrıca istenebilir. Zararı önlemek veya büyütmemek için yapılan makul gider, önlem faydasız kalmış olsa bile sigortacı tarafından tazminattan ayrı ödenir. Giderin makul sayılması, fiş veya fatura ile gösterilmesine bağlıdır. Eksik sigortada bu gider de bedel ile değer arasındaki orana göre okunabilir.
- Başka poliçe varsa her sigortacıya bildirilir. Aynı menfaat için yürürlükte başka bir sözleşme duruyorsa, rizikonun gerçekleştiği ve diğer sigortanın varlığı her sigortacıya iletilir. Bir şirkete yapılan ihbar, diğer sözleşmenin bildirim kaydı yerine geçmez. Poliçe numaraları ilk yazıda yan yana durursa karışıklık azalır.
- Sigortacının önceki kaydı ayrıca sorulur. Olay, ihbardan önce bir tutanak veya çağrı kaydıyla sigortacıya ulaşmış olabilir. Bu durumda dosya numarası ve kaydın tarihi istenir. Önceki kaydın bulunup bulunmadığı, gecikme tartışmasında bakılacak belgedir.
- Trafikte artan tutar rücu edilebilir. Zorunlu trafik sigortasında bildirimin yapılmaması veya geç yapılması ödenecek tutarı artırmışsa, artan kısım sigortalıdan rücuen istenebilir. Bu sonuç, kusur oranına itiraz etmekten farklıdır. İtirazın süresi ve yolu trafik sigortası hasar itirazı sürecinde okunur.
İlk Adımlar Hangi Sırayla Atılır?
Sıra, evrak klasörünü tamamlamaktan değil, olayın hangi gün sigortacının bilgisine girdiğini göstermektan kurulur. Belgelerin bir kısmı bu kayıttan sonra yetişir.
- Poliçedeki bildirim adresini bulmak. Poliçe üzerinde şirket merkezi, temsilcilik veya acente kaydı aranır. Bildirimin hangi adrese gideceği bu kayıttan okunur. Telefon numarası varsa, yazının da aynı dosyaya bağlanması için poliçe numarası ilk cümlede söylenir. Adres okunaksızsa poliçeyi düzenleyen aracıdan yazılı teyit istenir.
- Olayı öğrenir öğrenmez yazmak. Metinde olayın tarihi, saati, yeri ve poliçe numarası bulunur. Zararın henüz ölçülmemiş olması bu yazıyı bekletmez. Yazının bir kopyası, gönderildiği tarihle birlikte saklanır. Trafikte kişiye yöneltilen istem daha sonra gelirse, o belge ayrı bir yazının konusu olur.
- Yeri koruyup yalnızca gerekli müdahaleyi yapmak. Su veya yangın sürüyorsa büyümesini önleyen müdahale yapılır ve neyin neden yapıldığı not edilir. Eşyayı toplayıp yerleştirmek, incelemenin göreceği izi kaldırabilir. Fotoğraf, eşyanın durduğu hâli göstermek için çekilir. Çekilen kareler, yazılı bildirimin eki olarak saklanır.
- Tahmini zarar yazısını ayrıca vermek. Genel şart, tahmini miktarı belirten yazılı bildirimi makul bir süre içinde ister. Bu yazı, ilk duyurudaki tarih ve yer bilgisinin tekrarı değildir. Miktar tahminidir ve kesin hesap diye sunulmaz. Fatura veya onarım teklifi yoksa, bunun henüz bulunmadığı da yazılır.
- Poliçe ekindeki belge listesini tamamlamak. Tutanak, kimlik, poliçe örneği ve fotoğraf, poliçe ekinde sayıldığı ölçüde eklenir. Sigortacı yeni bir belge isterse, istenen belgenin adı ve tarihi not edilir. Listenin uzun olması, ilk bildirimin tarihini değiştirmez. Eksik kalan belge, dosya numarasıyla birlikte tamamlanır.
- İkinci bir poliçe varsa onu da bildirmek. Bina ve eşya, ya da trafik sorumluluğu ile kasko, ayrı numaralar taşıyorsa her numaraya kendi olayı yazılır. Diğer sözleşmenin varlığı ilgili sigortacıya iletilir. Tek yazının fotokopisini diğer şirkete vermek, o şirkette süre işlemeye başlamaz. Her poliçenin kendi öğrenme tarihi esas alınır.
Sıkça Sorulan Sorular
Hasar ihbarı nasıl yapılır sorusunun karşılığı, poliçedeki bildirim adresi ile genel şarttaki sürenin aynı dosyada durmasıdır. Eksik belge bu kaydı bekletmez. Adresinizi ve süreyi poliçenizle birlikte görmek için teklif alabilirsiniz.
Bu makalede yer alan bilgiler genel bilgilendirme amacıyla hazırlanmış olup hukuki, mali veya sigorta tavsiyesi niteliği taşımamaktadır. Hasar bildiriminin süresi, şekli ve belgeleri poliçe özel şartına ve SEDDK düzenlemelerine göre değişiklik gösterebilir. Değerlendirme, poliçedeki bildirim adresi, süre ve ilgili genel şart birlikte dikkate alınarak yapılır. İçerik, yayın tarihi itibarıyla geçerli düzenlemeler dikkate alınarak hazırlanmıştır.