DASK Hasar Başvurusu: 15 İş Günü, Eksper ve Ödeme
DASK Hasar Başvurusu: İlk Netlik
- İhbar: ALO DASK 125, DASK internet sitesi, e-Devlet veya poliçeyi düzenleyen sigorta şirketi üzerinden yapılır.
- Süre: Genel şartlar, hasarın öğrenilmesinden itibaren en geç 15 iş günü içinde bildirim yükümlülüğü getirir.
- İnceleme: DASK’ın atadığı eksper randevu alarak konutu yerinde inceler.
- Ödeme: Tazminat, belgeler ve hasar tespiti tamamlandıktan sonra en geç 30 gün içinde ödenir.
- Sınır: Ev eşyası, enkaz kaldırma ve kira kaybı DASK’ın konusu değildir.
DASK hasar başvurusu, Zorunlu Deprem Sigortası (ZDS) poliçesi bulunan bir binada depremden kaynaklanan hasarın Doğal Afet Sigortaları Kurumu’na (DASK) bildirilmesiyle başlayan ve eksper incelemesinden tazminat ödemesine kadar süren resmî süreçtir. Sürecin ilk adımına DASK hasar ihbarı denir. İhbar ALO DASK 125, DASK internet sitesi, e-Devlet veya poliçeyi düzenleyen sigorta şirketi üzerinden yapılabilir; DASK bunun üzerine bir hasar dosyası açar ve dosya numarasını sigortalıya SMS ile iletir.
Bu başvuru, konut sigortası hasar bildirimiyle aynı şey değildir. DASK yalnızca binanın deprem kaynaklı hasarını konu alır; ev eşyası, dekorasyon, kira kaybı ya da enkaz kaldırma gideri bu poliçenin dışında kalır. Konutunuz için ayrıca bir konut sigortası varsa, aynı depremden doğan eşya veya ek teminat talebi poliçeyi düzenleyen sigorta şirketine ayrıca bildirilir.
Süreç dört aşamada ilerler: ihbar, eksper ataması, dosyanın değerlendirilmesi ve ödeme. Her aşamada sigortalıya SMS gönderilir; dosyanın güncel durumu DASK sitesindeki hasar dosya sorgulama ekranından da izlenebilir. Afet Sigortaları Kanunu, belgeler ve hasar tespiti tamamlandıktan sonra tazminatın en geç otuz gün içinde ödenmesini öngörür.
İhbar sırasında çok az bilgi istenir ve bu bilgilerin hiçbiri için belge hazırlamak gerekmez; hepsi kimlik ve adres bilgisinden ibarettir. Poliçe numarası veya kimlik numarası, hasar gören konutun açık adresi ve bir telefon numarası dosyanın açılmasını sağlar. Asıl belge ihtiyacı eksperin konutu incelemesinden sonra ortaya çıkar; güncel tapu kaydı, hak sahiplerinin kimlik bilgileri ve varsa kredi veren bankanın onayı bu aşamada istenir. Poliçe numarası elinizde değilse ihbarı ertelemek gerekmez; kayıt kimlik numarasıyla da bulunur.
Başvurunun ne zaman yapılacağı ise tek bir tarihten değil, iki ayrı kaynaktan okunur: genel şartlardaki bildirim yükümlülüğü ve DASK’ın ihbar kabul uygulaması. İkisini birlikte bilmek, depremden sonraki ilk günlerde hangi adımın öncelikli olduğunu netleştirir. Bildirimin gecikmesi başvuruyu tek başına ortadan kaldırmaz; ancak hasarın hangi depremde oluştuğunu göstermek, erken yapılan ihbarda çok daha kolaydır.
DASK Hasar Başvurusu Kim Tarafından ve Ne Zaman Yapılır?
Bildirim süresi Zorunlu Deprem Sigortası Genel Şartları‘nda düzenlenir. Sigortalı, deprem hasarını öğrendiği tarihten itibaren en geç on beş iş günü içinde DASK’a veya poliçeyi düzenleyen sigorta şirketine haber vermekle yükümlüdür. Aynı hüküm sigortalıdan binanın incelenmesine izin vermesini, hasar tutarının belirlenmesi için gereken bilgileri sunmasını ve aynı bina için başka bir deprem sigortası varsa bunu bildirmesini de ister.
DASK’ın sıkça sorulan sorular sayfası ise ihbarların herhangi bir süre kısıtı olmadan yapılabileceğini, genel iki yıllık zaman aşımının geçerli olduğunu belirtir. İki bilgi birlikte okunduğunda şu çerçeve çıkar: 15 iş günü, hasarın zamanında tespit edilebilmesi için konmuş bir yükümlülüktür; DASK geç yapılan ihbarı da kabul eder, ancak aradan geçen süre uzadıkça hasarın depremle bağlantısını göstermek zorlaşabilir. Zaman aşımı ise sigorta sözleşmesinin sona ermesinden itibaren iki yıldır.
Başvurunun açılması ile tazminatın kime ödeneceği ayrı sorulardır. İhbar poliçe numarası ya da kimlik numarasıyla açılabilir; tazminat ise her durumda tapuda adı geçen hak sahiplerine, hisseleri oranında ödenir. İhbar aşamasından çok ödeme aşamasında tapu kaydının güncel olması belirleyici hâle gelir.
Kapsamı diğer doğal afetlere genişletmesi planlanan Zorunlu Afet Sigortası için yasal düzenleme gündemde olsa da, bu düzenleme yürürlüğe girene kadar hasar başvurusu mevcut Zorunlu Deprem Sigortası kurallarıyla yürür. Başvuru yolları, süreler ve belge şartları bugün DASK’ın yayımladığı kurallara göre okunur.
DASK Hasarı ile Konut Sigortası Hasarı Neden Ayrı Bildirilir?
Zorunlu Deprem Sigortası yalnızca binayı ve depremle depremin doğrudan yol açtığı yangın, infilak, tsunami ve yer kaymasından doğan maddi zararı konu alır. Ev eşyası, dekorasyon ve kira kaybı ise ihtiyari konut paketinin konusudur (DASK ve konut sigortası). İki poliçe farklı kurumlar tarafından değerlendirildiği için DASK’a yapılan ihbar konut sigortası şirketine ulaşmaz; konut poliçesinde deprem teminatı varsa, bu teminatın DASK ile ilişkisi poliçenin özel şartlarında yazar.
İhbar İçin Hangi Bilgi ve Belgeler Gerekir?
İhbar anında istenen bilgi azdır; belgeler dosya açıldıktan sonra tamamlanır. Bu ayrım, deprem sonrasında evrak bulmak zor olsa bile ihbarın hemen yapılabilmesini sağlar. DASK’ın hasar işlemleri broşürüne ve online hasar ekranına göre dosyanın açılması için şu bilgiler istenir:
- Poliçe veya kimlik numarası: Poliçe numarası bilinmiyorsa kayıt, sigortalının T.C. kimlik, vergi kimlik veya yabancı kimlik numarasıyla bulunur.
- Hasarlı konutun açık adresi: Online ihbarda poliçe numarası yerine konutun adres kodu (UAVT) da kullanılabilir.
- Deprem bilgisi: Online ihbar ekranı, hasarın hangi depremde oluştuğunu seçmenizi ister.
- Telefon numarası: Dosya numarası, eksper bilgisi, eksik evrak talebi ve ödeme kodu bu numaraya SMS ile gelir.
Dosya açıldıktan sonra eksper, tamamlanması gereken belgeleri bildirir. Broşürde sayılan temel belgeler güncel tapu kaydı ve tapu sahiplerinin kimlik bilgileridir; güncel tapu, tapu müdürlüğünden veya Web Tapu uygulamasından alınabilir. Konut üzerinde banka rehni varsa kredi veren kurumdan muvafakat (ödemeye onay yazısı) istenir. Genel şartlar ayrıca sigortalıdan, tahmini hasar tutarını gösteren yazılı bir beyanı makul bir süre içinde vermesini bekler.
Eksik belge SMS ile bildirilir ve DASK sitesindeki hasar dosya sorgulama ekranından yüklenebilir. Bu ekran hasar dosya numarası veya poliçe numarası, sigortalının kimlik numarası ve sorgulamayı yapan kişinin aktif cep telefonu numarasıyla açılır. Aynı ekran dosyanın hangi aşamada olduğunu da gösterdiği için belge yüklendikten sonra durumu buradan izlemek mümkündür.
Başvurudaki süreler farklı olaylardan başlar; her biri kendi başlangıç tarihinden bağımsız olarak işler. Hangi sürenin neye bağlı olduğu tek tabloda görülebilir. Tablo, ihbardan ödemeye kadar hangi sürenin kimin işlemine bağlı olduğunu da gösterir:
| Süre | Ne zaman başlar | Dayanak |
|---|---|---|
| En geç 15 iş günü içinde bildirim | Hasarın öğrenildiği tarihten | ZDS Genel Şartları, sigortalının yükümlülükleri |
| Eksper ataması ve randevu | Hasar dosyası açıldıktan sonra | Sabit gün sayısı yok; eksper bilgisi SMS ile iletilir |
| En geç 30 gün içinde ödeme | Belgeler ve hasar tespiti tamamlandıktan sonra | Afet Sigortaları Kanunu |
| 2 yıllık zaman aşımı | Sigorta sözleşmesinin sona ermesinden | ZDS Genel Şartları |
Ödeme süresinin işlemeye başlaması için belgelerin eksiksiz olması gerektiğinden, eksik evrak mesajına ne kadar hızlı yanıt verildiği ödemenin tarihini doğrudan etkiler. Hasar dosya numarasını ve SMS’leri silmeden saklamak da sürecin küçük ama işe yarayan bir parçasıdır. Eksper randevusu için sabit bir gün sayısı bulunmadığından, eksperin aradığı telefona ulaşılabilir olmak da dosyanın beklememesine katkı sağlar.
Eksper Raporu ve Tazminat Tutarı Nasıl Belirlenir?
Hasar tespitini DASK’ın atadığı hasar tespit görevlisi (DASK eksperi) yapar. Dosya açıldıktan sonra eksperin adı ve telefon numarası SMS ile gelir; eksper sigortalıyla iletişime geçerek randevu alır ve kararlaştırılan gün konutu yerinde inceler. Çok sayıda binanın etkilendiği büyük depremlerden sonra genel şartlar, hasarın basitleştirilmiş yöntemlerle tespit edilmesine de izin verir.
Eksper raporu DASK’a iletilir ve kurum tarafından incelenerek sonuçlandırılır. DASK tazminatı hesaplanırken, depremin gerçekleştiği yer ve tarihte binanın yeniden inşasının güncel piyasa koşullarındaki maliyeti esas alınır. Hesap, konutun satış değerine veya kira getirisine göre değil, yapım maliyetine göre yapılır.
Hesaplanan tutar iki sınırla karşılaşır. İlki poliçedeki sigorta bedelidir: tazminat hiçbir durumda bu bedelin üzerine çıkamaz, bedel tazminatın tavanıdır. İkincisi tenzili muafiyettir (hasarın sigortalı üzerinde kalan kısmı): genel şartlara göre her hasarda sigorta bedelinin %2’si oranında muafiyet uygulanır ve bu tutar tazminattan düşülür. DASK eksperi hasarın derecesini belirler, bu iki sınır ise ödenecek tutarın çerçevesini çizer.
Sigorta bedeli, poliçe düzenlenirken konutun brüt metrekaresi ile yapı tarzına göre belirlenen birim inşaat maliyetinin çarpımıyla hesaplanır. Poliçedeki metrekare veya yapı tarzı bilgisi gerçeğe uymuyorsa, tazminatın tavanı da buna göre düşük kalabilir. Poliçe bilgilerinin tapu ve yapı ruhsatıyla uyumlu olması, hasar gününden çok önce önem kazanır.
Eksper ziyaretinde depremden önce yapılmış tadilatları bilmek soruları yanıtlamayı kolaylaştırır. Taşıyıcı sistemi olumsuz etkileyen ve projeye aykırı bir değişiklik tespit edilirse tazminat hakkı etkilenebileceği için, tadilat bilgisinin eksik ya da yanlış aktarılması sonucu değiştirebilir.
Ödenecek tutar belirlendiğinde tazminat, tapuda adı geçen hak sahiplerine hisseleri oranında ödenir. DASK ödeme hazır olduğunda SMS gönderir; hak sahibi SMS’le iletilen kod ve kimliğiyle herhangi bir Vakıfbank şubesinden ödemesini alabilir.
Kredili, Hisseli ve Kiracılı Konutta Başvuru Nasıl Yürür?
İhbar her konutta aynı yollardan yapılır; farklılaşan, ödeme aşamasında istenen onay ve belgelerdir. Tapuda rehin, birden fazla malik veya mirasçı bulunması, dosyanın hangi belgelerle tamamlanacağını belirler.
Kredili konut. Tapuda ve poliçede rehin kaydı bulunan konutlarda DASK, ödemeden önce kredi veren kurumdan muvafakat ister ve işlemi bu onayın ardından sonuçlandırır. Bursa’da konut kredisiyle aldığı dairede hasar oluşan bir malik ihbarı kendisi yapar; ödeme aşamasında ise bankanın onay yazısı dosyaya eklenmeden işlem tamamlanmaz. Kredili poliçelerde yenileme hatırlatması da kredi veren kurum tarafından yapılır.
Hisseli tapu ve mirasçılar. Tazminat tapuda adı geçen hak sahiplerine hisseleri oranında ödenir; her hak sahibinin kimlik bilgisi dosyaya eklenir. Malik vefat etmişse hak sahipliği güncel tapu kaydı veya mirasçılık belgesiyle gösterilir. Tapu devri tamamlanmamış mirasçıların, ödeme öncesinde bu belgeyi hazırlaması dosyanın beklemesini önler.
Kiracılı konut. Zorunlu Deprem Sigortası kiracı tarafından kendi adına yaptırılamaz; kiracı yalnızca malik adına poliçeyi yaptıran kişi olabilir. Bu durumda da tazminat tapudaki hak sahibine ödenir. Kiracının kendi eşyası için güvence, DASK’ın değil kiracının adına düzenlenen konut sigortasının konusudur.
Poliçenin kimin adına düzenlendiği, rehin kaydı ve konut sigortasındaki deprem teminatı birlikte okunduğunda başvurunun hangi belgelerle tamamlanacağı netleşir. Bu ön kontrolü poliçe bilgileriniz üzerinden birlikte yapabilir, eksik kalan teminatları başvurudan bağımsız olarak değerlendirebiliriz.
DASK Hasar Başvurusunda Hangi Haller Kapsam Dışı Kalır?
DASK hasar başvurusu, yalnızca Zorunlu Deprem Sigortası’nın konusu olan bina hasarını karşılar. Genel şartlar ve Afet Sigortaları Kanunu bazı zararları ve durumları açıkça bu kapsamın dışında tutar; bunları önceden bilmek, hangi talebin başka bir poliçeye yöneltileceğini gösterir.
- Ev eşyası ve dekorasyon: Taşınır eşya ZDS teminatının dışındadır. Mobilya, beyaz eşya veya kişisel eşya zararı için konut sigortasının kapsamı ve poliçedeki deprem teminatı esas alınır.
- Enkaz kaldırma ve kira kaybı: Enkaz kaldırma masrafları, kira mahrumiyeti, kâr kaybı ve iş durması genel şartlarda kapsam dışı sayılır. Hasar sonrası geçici konaklama gideri de DASK dosyasının konusu değildir.
- Bedenî ve manevi zararlar: Depremde oluşan yaralanma, tedavi gideri veya manevi tazminat talepleri ZDS teminatının dışındadır. Bu zararlar sağlık veya ferdi kaza gibi ayrı sigorta türlerinin konusudur.
- Projeye aykırı tadilat: Afet Sigortaları Kanunu’na göre hasarın projeye aykırı ve taşıyıcı sistemi olumsuz etkileyen bir tadilattan doğduğu tespit edilirse malik veya intifa hakkı sahibi tazminat hakkını kaybeder. Kolon veya perde duvar kesilmesi bu sonucu doğurabilecek değişikliklere örnektir.
- Sigorta bedelini aşan kısım: Tazminat poliçedeki sigorta bedeliyle sınırlıdır ve her hasarda tenzili muafiyet düşülür. Bedeli aşan kısım için konut sigortasındaki deprem teminatının şartlarına bakılır.
- Geçerli poliçenin bulunmaması: Zorunlu Deprem Sigortası yıllık yenilenir. Deprem tarihinde geçerli bir poliçe yoksa DASK’tan tazminat doğmaz; poliçenin sonradan yaptırılması önceki depremi kapsamaz.
- Deprem dışı hasar: Su baskını, fırtına veya depremle bağlantısı olmayan yangın gibi zararlar ZDS’nin konusu değildir. Bu hasarlar konut sigortasındaki ilgili teminatla ve o poliçeyi düzenleyen şirkete bildirilir.
Başvurudan Ödemeye Adım Adım Süreç
Aşamaların sırası DASK’ın hasar işlemleri broşüründe yer alan akışı izler: ihbar, eksper ataması, dosyanın değerlendirilmesi ve ödeme. Sizin tarafınızda yapılacak işler ise bu aşamaların arasına yerleşir ve çoğu, bir önceki adımda gelen SMS ile başlar.
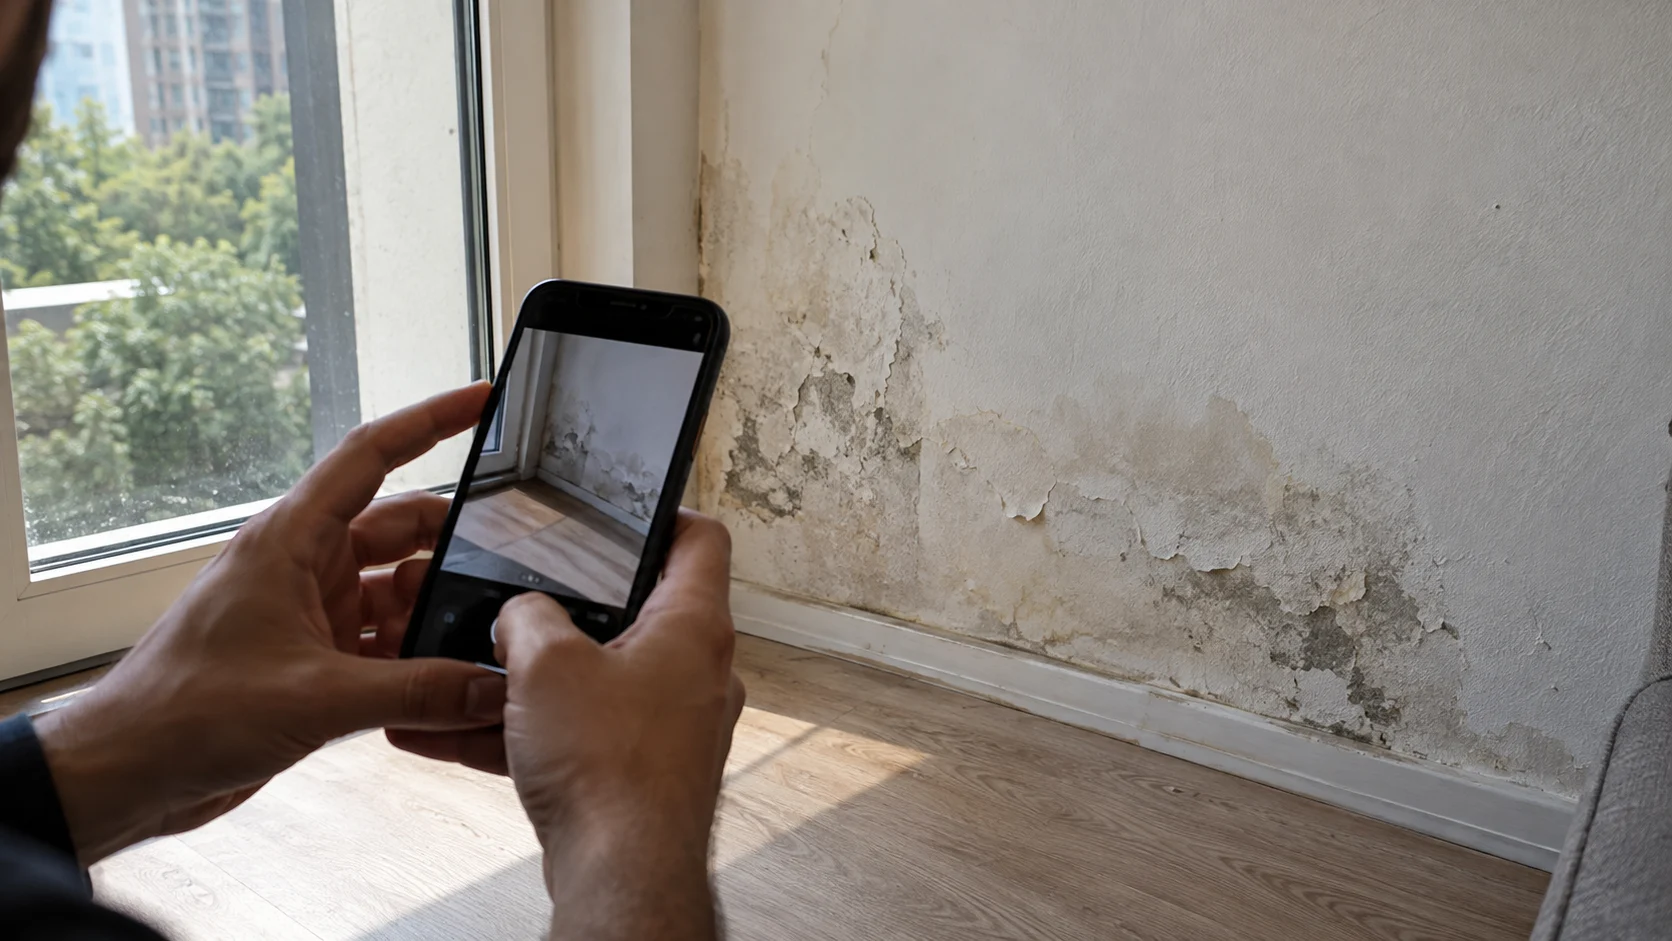
- Hasarı güvenli biçimde kayda almak. Yetkililer binayı güvenli bulmadıkça içeri girmeden, dışarıdan görülebilen hasarı ve depremin tarihini not etmek ilk iştir. Güvenli olduğunda çekilen fotoğraflar, eksper ziyaretinde hangi duvarın veya bölümün ne zaman hasar gördüğünü hatırlamayı kolaylaştırır. Hasarlı alanda onarıma başlamak ise eksper incelemesinden sonraya bırakılmalıdır.
- Poliçe bilgisini bulmak. Poliçe numarası e-Devlet’teki DASK poliçe sorgulama ekranından veya poliçeyi düzenleyen sigorta şirketinden öğrenilebilir. Numara bulunamazsa beklemeye gerek yoktur, çünkü ihbar kimlik numarasıyla da açılabilir. Poliçenin deprem tarihinde geçerli olup olmadığını bu aşamada görmek de sonraki adımları netleştirir.
- İhbar noktasını seçmek. ALO DASK 125, DASK internet sitesindeki online hasar ihbarı, e-Devlet ve poliçeyi düzenleyen sigorta şirketi aynı hasar dosyasına ulaşan resmî ihbar noktalarıdır. Online ihbarda deprem bilgisi, poliçe numarası veya adres kodu ve kimlik numarası istenir. Aynı hasar için farklı noktalardan tekrar ihbar yapmak yerine ilk ihbarın dosya numarasını beklemek takibi sadeleştirir.
- Dosya numarasını saklamak. DASK ihbar üzerine hasar dosyasını oluşturur ve dosya numarasını SMS ile bildirir. Bu numara, dosya sorgulama ekranında ve ALO DASK 125 görüşmelerinde dosyanızı bulmanın en kısa yoludur. Mesajı silmeden saklamak ya da numarayı ayrıca not etmek, konut sigortası dosyasıyla karışmasını da önler.
- Eksper ziyaretine hazırlanmak. Eksperin adı ve telefon numarası ikinci SMS ile gelir; eksper sizi arayarak randevu alır. Ziyaret günü poliçe bilgisini, tapu bilgisini ve depremden önce yapılmış tadilatları bilmek soruların hızlı yanıtlanmasını sağlar. Konutun yerinde incelenmesi hasar tespitinin temelidir ve rapor bu ziyarete dayanır.
- Eksik evrakı tamamlamak. Eksper raporundan sonra eksik belge varsa SMS ile bildirilir; güncel tapu kaydı, tapu sahiplerinin kimlik bilgileri ve rehinli konutta banka muvafakati en sık istenen belgelerdir. Belgeler DASK sitesindeki hasar dosya sorgulama ekranından yüklenebilir. Ödeme süresi belgeler tamamlandıktan sonra başladığı için bu adım ödemenin tarihini belirler.
- Rapor sonucunu izlemek. DASK eksper raporunu inceleyerek dosyayı sonuçlandırır ve varsa ödenecek tazminatı belirler. Dosyanın hangi aşamada olduğu sorgulama ekranından veya ALO DASK 125’ten öğrenilebilir. Kanuna göre tazminat, belgeler ve hasar tespiti tamamlandıktan sonra en geç 30 gün içinde ödenir.
- Ödemeyi almak veya itiraz etmek. Ödeme hazır olduğunda SMS ile bir kod gelir ve hak sahibi bu kod ile kimliğiyle herhangi bir Vakıfbank şubesinden tazminatını alır. Birden fazla hak sahibi varsa her biri kendi hissesi oranındaki tutarı alır. Tespit veya tutar konusunda uyuşmazlık doğarsa genel şartlar Sigorta Tahkim Komisyonu’na başvuru yolunu tanır; yetkili mahkeme ise DASK’ın merkezinin veya hasarın gerçekleştiği yerin ticaret mahkemesidir.
Konut sigortası hasarını DASK ihbarının içinde bildirilmiş saymak yaygın bir hatadır. DASK yalnızca kendi poliçesindeki bina hasarını değerlendirir; eşya ve ek teminat talebi için konut sigortasını düzenleyen şirkete ayrı başvuru gerekir.
Sıkça Sorulan Sorular
DASK hasar ihbarını kim yapabilir?
İhbar, poliçe numarası veya sigortalının kimlik numarasıyla açılabildiği için çoğunlukla poliçe sahibi ya da konutun maliki tarafından yapılır. Dosyanın açılması için bu numaralardan biri, hasarlı konutun açık adresi ve telefon numarası dosyanın açılmasını sağlar. İhbarı kimin yaptığından bağımsız olarak tazminat, tapuda adı geçen hak sahiplerine hisseleri oranında ödenir; ödeme aşamasında tapu kaydı bu nedenle belirleyicidir.
DASK hasar başvurusu ne zaman yapılmalıdır?
Genel şartlar, hasarın öğrenildiği tarihten itibaren en geç 15 iş günü içinde bildirim yapılmasını sigortalının yükümlülüğü olarak sayar. DASK ise iki yıllık zaman aşımı içinde süre kısıtı olmadan yapılan ihbarları da kabul ettiğini belirtir. Yine de erken ihbar, hasarın depremle bağlantısının açık biçimde tespit edilmesini ve dosyanın sıraya daha erken girmesini sağlar.
Hasar dosyası nasıl takip edilir?
Dosya, DASK internet sitesindeki hasar dosya sorgulama ekranından takip edilir. Bu ekran hasar dosya numarası veya poliçe numarası, sigortalının kimlik numarası ve sorgulayan kişinin aktif cep telefonu numarasıyla açılır. Aynı ekrandan eksik evrak da yüklenebilir. Dosyanın durumu ayrıca ALO DASK 125 aranarak da öğrenilebilir; görüşmede hasar dosya numarasını hazır tutmak kaydın hızla bulunmasını sağlar.
Hasar dosyasında neden eksik evrak istenir?
Tazminat tapudaki hak sahiplerine hisseleri oranında ödendiği için DASK’ın kime ne kadar ödeyeceğini belgeyle görmesi gerekir. Bu yüzden güncel tapu kaydı ve tapu sahiplerinin kimlik bilgileri istenir; rehinli konutta kredi veren kurumun muvafakati de eklenir. Ödeme süresi belgeler tamamlandıktan sonra başladığından, eksik evrak mesajına hızlı yanıt vermek ödemeyi öne çeker.
DASK tazminatı ne zaman ödenir?
Afet Sigortaları Kanunu’na göre tazminat, gerekli bilgi ve belgeler ile hasar tespitinin tamamlanmasından sonra en geç 30 gün içinde ödenir. Süre, ihbar tarihinden değil dosyanın eksiksiz hâle geldiği tarihten işler. Eksik evrak talebine geç yanıt vermek bu sürenin başlangıcını da öteler. Ödeme hazır olduğunda gelen SMS’teki kod ve kimlikle herhangi bir Vakıfbank şubesinden tazminat alınabilir.
Ev eşyaları DASK kapsamında karşılanır mı?
Ev eşyası Zorunlu Deprem Sigortası’nın kapsamında değildir; DASK yalnızca binanın deprem hasarını değerlendirir. Mobilya, beyaz eşya ve kişisel eşyadaki zarar, poliçede deprem teminatı bulunan bir konut sigortasıyla karşılanabilir. Bu talep DASK ihbarından ayrı olarak konut sigortasını düzenleyen şirkete bildirilir ve o poliçenin özel şartlarına göre değerlendirilir; eşya teminatı olmayan poliçede bu zarar karşılanmaz.
Kredili konutta DASK tazminatı kime ödenir?
Tazminat yine tapuda adı geçen hak sahibine ödenir, ancak tapuda ve poliçede rehin kaydı varsa DASK ödemeden önce kredi veren kurumdan muvafakat ister. İşlem bu onay dosyaya eklendikten sonra sonuçlandırılır. Kredi kullanılan bankayla önceden görüşmek, onay yazısının hazırlanmasını hızlandırarak ödemenin beklemesini önleyebilir. Onay yazısı hasar dosya sorgulama ekranından yüklenebilir ve ödeme bu belge eklendikten sonra işleme alınır.
Hasar tespitine nasıl itiraz edilir?
Genel şartlara göre sigorta sözleşmesinden doğan uyuşmazlıklarda Sigorta Tahkim Komisyonu’na başvurulabilir; belirli bir tutarın altındaki komisyon kararları taraflar için kesindir ve itiraz edilemez. Dava yolu tercih edilirse yetkili mahkeme, DASK’ın merkezinin veya hasarın gerçekleştiği yerin ticaret mahkemesidir. Başvurudan önce eksper raporunu ve ödeme hesabını dosya ekranından incelemek, itirazın hangi noktaya dayanacağını netleştirir.
Zorunlu Afet Sigortası geçişi hasar başvurusunu değiştirir mi?
Zorunlu Afet Sigortası, zorunlu deprem sigortasının kapsamını diğer doğal afetlere genişletmesi planlanan bir düzenlemedir. Bu düzenleme yürürlüğe girene kadar hasar başvurusu mevcut Zorunlu Deprem Sigortası kurallarıyla yürür. Yeni kurallar yayımlandığında ihbar noktaları, süreler ve kapsam resmî metne göre yeniden okunmalıdır. O tarihe kadar yapılan DASK hasar ihbarı, DASK’ın yayımladığı Zorunlu Deprem Sigortası Genel Şartları’na göre değerlendirilir.
Panacea ile DASK hasar başvurusunda avantaj nedir?
DASK ihbarı resmî ihbar noktalarından yapılır ve tazminat kararı DASK’a aittir. Panacea’nın katkısı, poliçe bilgilerinizi bulmak, doğru ihbar noktasını seçmek ve konut sigortasındaki deprem veya eşya teminatını ayrı bir dosya olarak bildirmek konusunda yol göstermektir. Böylece iki poliçenin ayrı süreçleri birbirine karışmadan izlenebilir. Yenileme döneminde ise DASK sigorta bedeli ile konut sigortasındaki deprem teminatının birlikte yeterli olup olmadığı gözden geçirilebilir.
DASK hasar başvurusu, doğru noktadan yapılan ihbarla başlar; eksper incelemesi ve eksiksiz belgeyle tazminata dönüşür. Başvurunun ardından eşya ve ek teminat taleplerinin konut sigortasına ayrıca bildirilmesi, iki güvencenin birlikte çalışmasını sağlar. Deprem teminatınızı yeniden gözden geçirmek için teklif alabilirsiniz.
Bu makalede yer alan bilgiler genel bilgilendirme amacıyla hazırlanmış olup hukuki, mali veya sigorta tavsiyesi niteliği taşımamaktadır. Hasar ihbarı, tazminat hesabı ve teminat kapsamı; Zorunlu Deprem Sigortası Genel Şartları, poliçe özel şartları ve SEDDK düzenlemelerine göre değişiklik gösterebilir. Değerlendirme, somut hasar dosyası ve tapu kayıtları birlikte dikkate alınarak yapılır. İçerik, yayın tarihi itibarıyla geçerli düzenlemeler dikkate alınarak hazırlanmıştır.